台灣的寵物保險是產險公司賣的「寵物綜合保險」,只保已辦寵物登記、植入晶片的狗和貓,核心是醫療費用,另可加保寵物咬傷人的賠償責任、走失協尋、喪葬等項目。值不值得買,關鍵不在保費,而在它不賠什麼:預防針、健康檢查、牙齒疾病、先天性疾病、投保前就有的病都不賠,心臟、腎臟、椎間盤等九類疾病要等 90 天才開始保。這篇用產險公會的參考條款說明這些規定,再附上市場的實際數字。
先猜猜看:關於寵物保險的 3 個說法
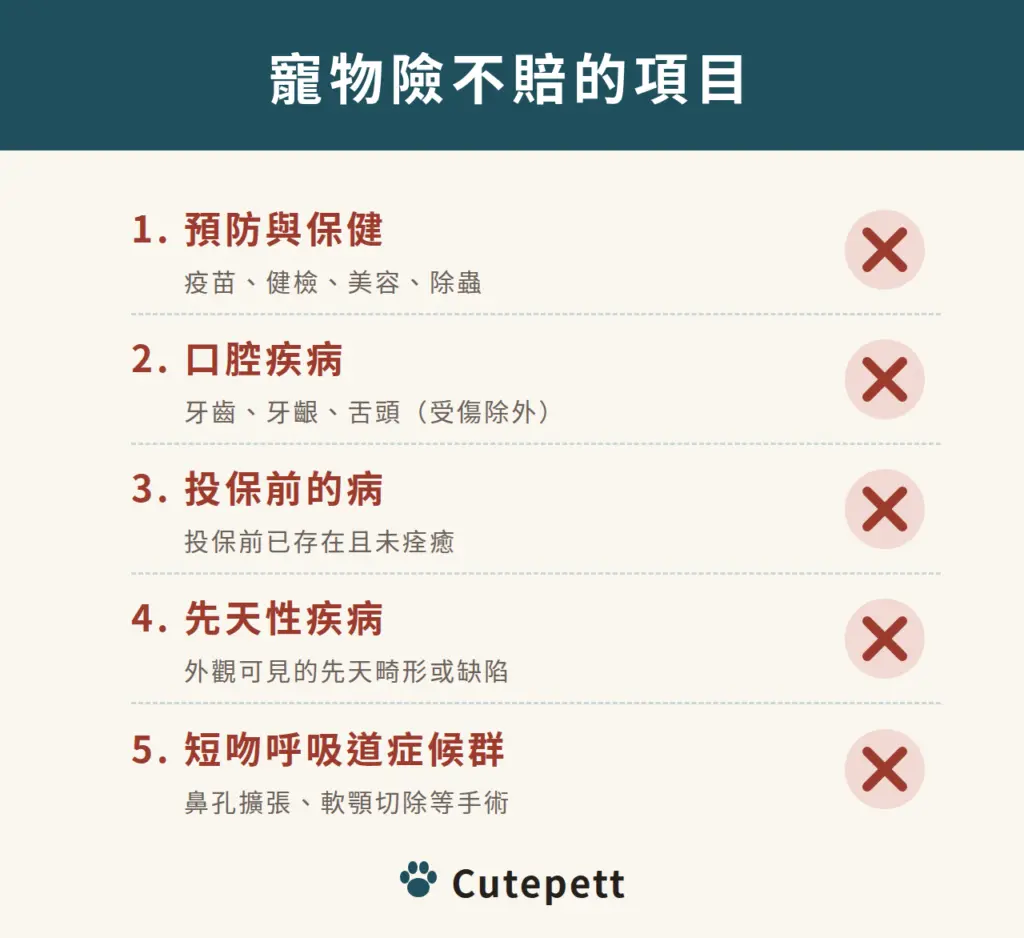
買了寵物保險,每年的疫苗與健檢也會賠。
假的
文章說明的參考條款不賠預防醫療;如果主要支出是每年的疫苗與健檢,保險不會賠。各保單的承保範圍與除外責任仍以該商品條款為準。
有寵物醫療保障,就能在任何獸醫院看診申請理賠。
假的
條款有「一般獸醫院版」與「指定獸醫院版」兩種。指定版只賠在保險公司列出的獸醫院看診的費用,投保前要先確認常去的醫院在不在名單上。
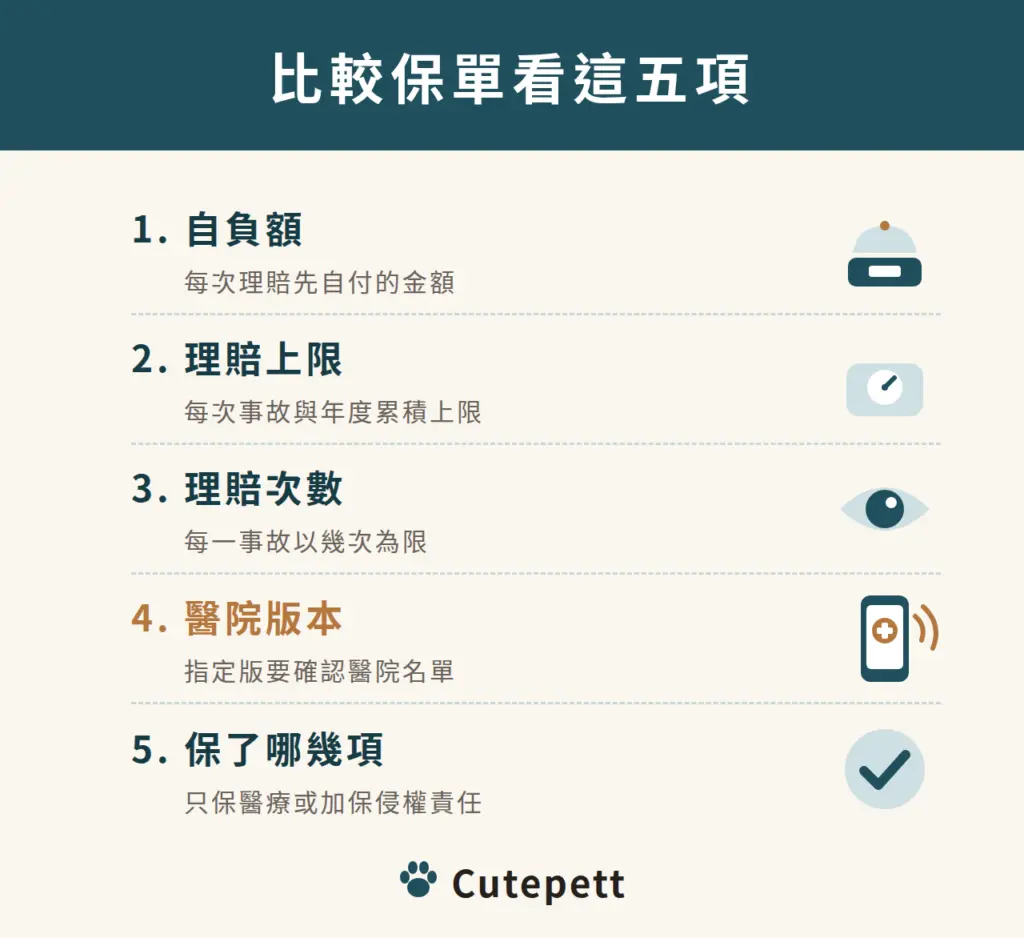
比較寵物保險,不能只看保費,也要看自負額與理賠上限。
真的
文章建議,比起看廣告上的每日保費,更該看自負額、每次理賠上限與一年內的理賠次數上限。參考條款規定,保險公司只賠超過自負額的部分。
寵物保險保什麼:七個可選的保障項目
中華民國產物保險商業同業公會訂有「寵物綜合保險參考條款」,金管會在 2023 年 8 月同意備查,各家產品多以此為基礎。條款把保障分成七類,投保時由雙方約定要保哪幾類:
| 保障項目 | 賠什麼 |
|---|---|
| 寵物醫療費用 | 因疾病或受傷看診的門診、住院(入院 6 小時以上)、手術費用,含手術前檢查;皮膚與毛髮疾病只賠門診 |
| 寵物侵權責任 | 寵物造成第三人受傷、死亡或財物損失,飼主依法應負的賠償 |
| 協尋廣告費用 | 走失後 30 天內實際支出的協尋廣告費,不含懸賞金 |
| 飼主住院期間寄宿費 | 飼主連續住院 3 天以上,把寵物寄在獸醫院或合法寄養業者的費用 |
| 喪葬費用 | 寵物因疾病或受傷死亡的喪葬支出,理賠要附死亡註銷登記證明 |
| 重新取得費用 | 寵物死亡後到公立收容所認養或購買新寵物的費用,新寵物須完成晶片與登記 |
| 旅遊行程取消費用 | 寵物死亡或需緊急手術,導致取消或縮短旅遊的無法退款費用 |
條款有「一般獸醫院版」與「指定獸醫院版」兩種。指定版只賠在保險公司列出的獸醫院看診的費用,投保前要先確認常去的醫院在不在名單上。
投保條件:一定要先辦寵物登記
參考條款對「被保險寵物」的定義是:因玩賞、伴侶目的飼養,已向農業部辦理寵物登記且植入晶片的犬或貓,不包括專門繁殖、狩獵、工作或醫學用途的犬貓。醫療理賠時,獸醫院開的診斷證明也要記載晶片序號。還沒登記的,要先到登記站辦好,流程見寵物登記。
投保年齡上下限不在參考條款裡,由各家公司自訂。
等待期與不賠的項目
醫療保障有等待期,保單生效後才開始算:
- 90 天:癌症、膝蓋骨異位、髖關節發育不良、椎間盤突出、心臟疾病、腎臟疾病、癲癇、糖尿病、甲狀腺疾病。
- 30 天:其他疾病。
受傷在條款裡是「保險期間內非自身疾病引起的外來突發事故」,沒有另訂等待期。醫療費用的特別除外責任,列出了很多飼主以為會賠的項目:
- 美容、修甲、清潔、除蟲、健康檢查、預防注射、疫苗接種、行為矯正與預防性治療
- 獸醫建議或自行購買的飼料、營養補充品、沐浴用品
- 牙齒、牙齦、舌頭等口腔疾病(受傷造成的除外)
- 投保前已存在且未痊癒的疾病或傷害;續保前已發生且未痊癒的也一樣
- 結紮、懷孕、生產、配種及其併發症
- 短吻呼吸道症候群(包括鼻孔擴張、軟顎切除等手術)
- 隱睪症、白內障、青光眼、視網膜退化、退化性骨關節炎
- 外觀可見的先天畸形或缺陷、先天性疾病
這張清單對某些品種的影響特別大。巴哥犬這類短吻犬最常見的呼吸道問題被明文排除;臘腸狗的椎間盤突出、英國短毛貓的肥厚型心肌病屬於 90 天等待期的疾病。如果買保險是為了某個品種的特定疾病,先對照除外清單與等待期,確認那個病真的在保障內。
侵權責任也有除外:寵物出入公共場所沒有 7 歲以上的人陪同,或具攻擊性的犬沒有成年人陪同、沒有採取防護措施,發生的賠償不保;在飼主自己家裡發生的損失也不保。
市場數字:投保率不到 1%,理賠率大幅下降
工商時報 2026 年 7 月引用保險事業發展中心的資料,整理出台灣寵物險的變化:
| 年度 | 保單件數 | 損失率 |
|---|---|---|
| 2021 | 5.71 萬件 | 未列 |
| 2022 | 9.39 萬件(簽單保費 2.69 億元) | 未列 |
| 2023 | 5.99 萬件 | 108.9% |
| 2024 | 2.88 萬件 | 70.6% |
| 2025 | 2.90 萬件(簽單保費 1.35 億元) | 45.6% |
以 2025 年國內家犬貓約 320 萬隻估算,投保率約 0.9%。損失率是理賠金額占保費的比例,2023 年超過 100% 代表保險公司賠的比收的多;報導指出業者之後調整了費率、自負額與保障內容,損失率在兩年內降到 45.6%。2026 年前四個月投保件數 2 萬 6,875 件,年增約 17%,平均每件保費約 1,996 元。
這組數字要一起看:投保人數在 2022 年高峰後腰斬,同一段時間保障條件變嚴。對考慮投保的人來說,比起看廣告上的每日保費,更該看的是自負額、每次理賠上限與一年內的理賠次數上限,這三項決定了實際能拿回多少。
怎麼比較保單
以下是參考條款中會因產品不同而變動的欄位,也是比較時該逐項對照的地方:
- 自負額:每次理賠先由飼主自付的金額,條款規定保險公司只賠超過自負額的部分。
- 每一保險事故上限與年度累積上限:保單首頁會列出門診、住院、手術各自的上限。
- 理賠次數:條款寫明每一保險事故醫療費用「以○次為限」,次數由各家填入。同一天看不同的病算一次;同一疾病 14 天內再次就診,合計視為同一事故。
- 一般或指定獸醫院版:指定版要確認醫院名單。
- 選了哪幾項保障:只買醫療、或加上侵權責任,保費不同。狗常出門的,侵權責任的實用性比較高。
這篇不推薦特定公司或方案。農業部動物保護資訊網有列出提供寵物保險的業者聯絡方式,各家保單條款可以在產險公司官網查到,購買前請以保單條款為準。
小調查你目前替家中狗貓安排寵物保險的狀況是?
匿名投票,投完就能看到目前結果。
常見問題
寵物保險一年多少?
依保障項目、自負額與寵物年齡而定。整體市場的參考值是:2026 年前四個月平均每件保費約 1,996 元(保發中心資料,工商時報報導)。
寵物保險有必要嗎?
寵物保險賠的是突發的疾病與受傷,不賠預防醫療、牙齒、先天性疾病與投保前就有的病。如果擔心的是意外受傷或中老年後的手術費,保單可能有幫助;如果主要支出是每年的疫苗與健檢,保險不會賠。建議先把自己寵物最可能遇到的狀況列出來,對照除外清單再決定。
寵物保險哪一家好?
各家多以同一套參考條款為基礎,差異主要在自負額、理賠上限、次數與醫院範圍。與其比品牌,不如把幾家保單的這幾個欄位並排比較。
這篇有回答你的問題嗎?
少了什麼?(選填)
資料來源
- 七項保障、被保險寵物定義、等待期、共同不保事項、醫療與侵權責任的特別除外、理賠文件、同一事故認定、金管會 112 年 8 月 18 日同意備查:中華民國產物保險商業同業公會 — 寵物綜合保險參考條款(指定獸醫院版)
- 保單件數、簽單保費、損失率、2026 年前四月數據、投保率估算:工商時報(2026 年 7 月 1 日)— 台灣寵物險 投保率低於1%,原始資料為保險事業發展中心
- 提供寵物保險的業者名單:農業部動物保護資訊網 — 寵物保險
本文為一般性資訊,資料查核日期為 2026 年 9 月 26 日,不構成保險或財務建議,也不代表推薦任何保險商品。各保單的承保範圍、等待期與除外責任以該商品條款為準。發現內容有誤請來信 [email protected]。